
Chính phủ ban hành cơ chế tài chính đặc thù, tháo gỡ khó khăn ngành điện lực
Tài nguyên và phát triển - Ngày đăng : 17:00, 16/11/2026
Chính phủ ban hành cơ chế tài chính đặc thù, tháo gỡ khó khăn ngành điện lực
Nghị định mới của Chính phủ quy định nhiều cơ chế tài chính đặc thù đối với Tập đoàn Điện lực Việt Nam (EVN), trong đó đáng chú ý là cho phép phân bổ chi phí khắc phục sự cố công trình điện do thiên tai, hỏa hoạn trong thời gian tối đa 3 năm.
Chính phủ vừa ban hành Nghị định số 407/2026/NĐ-CP ngày 12/11/2026 về cơ chế quản lý tài chính đặc thù đối với Tập đoàn Điện lực Việt Nam. Nghị định có hiệu lực từ ngày 28/12/2026 và được áp dụng từ năm tài chính 2026.
Một trong những nội dung trọng tâm của chính sách là tạo cơ chế xử lý các khoản chi phát sinh khi công trình điện lực gặp sự cố, đặc biệt trong những tình huống nằm ngoài khả năng kiểm soát của doanh nghiệp.
Theo quy định, sau khi khấu trừ các khoản bồi thường bảo hiểm và nguồn hỗ trợ khác (nếu có), phần chi phí còn lại phục vụ công tác sửa chữa, khắc phục sự cố sẽ được xem xét phân bổ.
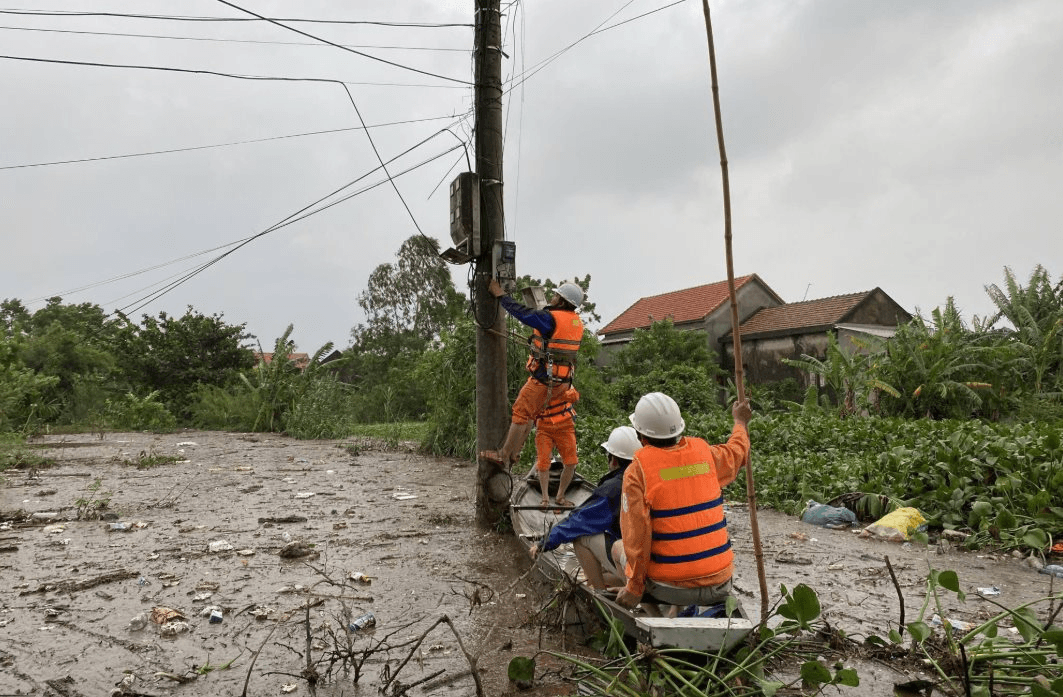
Trường hợp thiệt hại xuất phát từ thiên tai, hỏa hoạn và làm ảnh hưởng đáng kể đến kết quả kinh doanh, khiến lợi nhuận của EVN thấp hơn kế hoạch hoặc phát sinh thua lỗ, tập đoàn được phép phân bổ khoản chi phí này trong thời gian tối đa 3 năm kể từ khi phát sinh.
Bên cạnh đó, chi phí liên quan đến công tơ điện được phân bổ trong thời hạn không quá 5 năm, căn cứ tình hình sản xuất, kinh doanh của tập đoàn.
Đối với các dự án, công trình thuộc Quy hoạch phát triển điện lực quốc gia, nghị định cũng đưa ra phương án xử lý chênh lệch tỷ giá phát sinh trong quá trình đầu tư. Theo đó, khoản chênh lệch này được theo dõi lũy kế và phân bổ vào doanh thu hoặc chi phí tài chính trong thời gian tối đa 5 năm, tính từ khi công trình bắt đầu vận hành. Riêng các dự án quan trọng quốc gia, thời gian phân bổ không được vượt quá thời hạn trả nợ vay.
Có cơ chế xử lý chi phí tại các dự án đầu tư không thể tiếp tục
Một nội dung đáng chú ý khác là quy định về xử lý chi phí đầu tư đối với những dự án điện lực có tính chất đặc thù, tiềm ẩn rủi ro cao nhưng không thể triển khai hoặc phải dừng thực hiện.
Cụ thể, các khoản chi phí chuẩn bị đầu tư và chi phí đầu tư đã phát sinh có thể được xử lý từ nguồn lợi nhuận sau thuế trong trường hợp dự án không còn đủ điều kiện tiếp tục do cơ quan nhà nước có thẩm quyền điều chỉnh quy hoạch hoặc ban hành, sửa đổi chính sách làm thay đổi các điều kiện đầu tư.
Việc xác định chi phí phải bảo đảm căn cứ pháp lý và tính minh bạch, thông qua hồ sơ nghiệm thu, quyết toán cùng báo cáo kiểm toán độc lập. Trên cơ sở báo cáo kiểm toán chấp nhận toàn phần, EVN được quyết định thời gian phân bổ, nhưng không quá 5 năm kể từ khi Hội đồng Thành viên phê duyệt đủ điều kiện quyết toán.
Ngoài ra, nghị định quy định phương án xử lý đối với các công trình điện đầu tư theo hình thức đối tác công tư (PPP) đã được bàn giao cho EVN trước thời điểm chính sách có hiệu lực nhưng chưa hoàn tất xác định giá trị tài sản. Trong trường hợp này, tập đoàn được tạm ghi nhận giá trị tài sản kể từ thời điểm tiếp nhận theo cơ chế mới.
Tăng tính chủ động trong quản lý tài sản và nguồn vốn
Về quản lý tài sản, nghị định trao quyền cho Hội đồng Thành viên EVN quyết định việc chuyển giao các dự án đầu tư, tài sản và công trình điện lực giữa tập đoàn với các doanh nghiệp do EVN sở hữu 100% vốn điều lệ.
Hoạt động chuyển giao được thực hiện theo nguyên trạng, căn cứ giá trị ghi trên sổ sách kế toán mà không phải định giá lại tài sản, dự án hoặc công trình. Việc điều chỉnh tăng, giảm vốn được thực hiện theo quy định hiện hành.
Đối với các công trình điện được đầu tư theo phương thức PPP và chuyển giao cho EVN, tập đoàn được tạm ghi tăng tài sản cùng vốn đầu tư của chủ sở hữu sau khi hoàn tất thủ tục bàn giao, tiếp nhận.
Trong trường hợp thiếu thông tin về nguyên giá hoặc giá trị còn lại của tài sản, nghị định cho phép tạm xác định giá trị công trình điện bằng 20% tổng vốn đầu tư. Việc xác định giá trị chính thức sẽ tiếp tục được thực hiện theo các quy định có liên quan.
Với những quy định mới, cơ chế tài chính đặc thù được kỳ vọng tạo thêm dư địa để EVN chủ động xử lý các khoản chi phí phát sinh, nâng cao hiệu quả quản lý tài sản.
Đồng thời bảo đảm hoạt động đầu tư, vận hành hệ thống điện. Đây cũng là cơ sở hỗ trợ tập đoàn ứng phó tốt hơn với những rủi ro khách quan, góp phần duy trì hoạt động cung ứng điện ổn định, phục vụ phát triển kinh tế - xã hội.